 tjmetre.fr, benchmark TJM freelance, imprimé le 28/10/2026
EURL ou SASU : quel statut choisir en 2026 ?
Comparatif détaillé : charges, fiscalité, protection sociale et simulation concrète.
Données actualisées au 1er janvier 2026.
En 30 secondes
- Maximiser le net → EURL (charges TNS 44 % vs 64 % du brut en SASU)
- Meilleure retraite + couverture maladie → SASU (régime général cadre)
- Maintenir le chômage → SASU (cumul ARE + dividendes)
- Prêt immobilier → SASU (bulletins de paie = dossier bancaire plus simple)
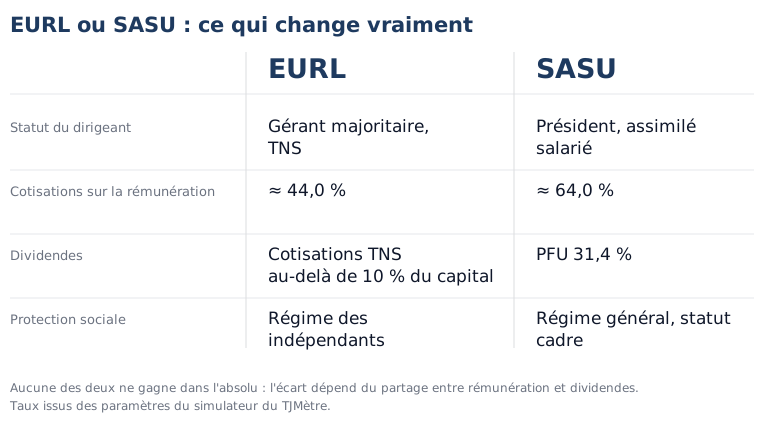
Comparatif rapide EURL vs SASU
| Critère | EURL (IS) | SASU (IS) |
|---|---|---|
| Régime social du dirigeant | TNS (Travailleur Non Salarié) | Assimilé salarié (régime général) |
| Charges sociales sur rémunération | ~44 % de la rémunération | ~64 % du brut, soit ~82 % du net (42 % patronales + 22 % salariales) |
| Retraite complémentaire | SSI (points TNS, moins avantageux) | Agirc-Arrco (cadre, plus avantageux) |
| Dividendes | Cotisations TNS sur la fraction > 10 % du capital + primes d'émission + compte courant | Flat tax 31,4 % (PFU) sans cotisations sociales |
| Impôt sur les sociétés | 15 % jusqu'à 42 500 €, puis 25 % | 15 % jusqu'à 42 500 €, puis 25 % |
| Comptabilité | Bilan + compte de résultat obligatoires | Bilan + compte de résultat + bulletin de paie |
| Coût comptable annuel | 1 500 à 2 500 € | 2 000 à 3 500 € (paie en plus) |
| Création | ~300 € (greffe + annonce légale) | ~400 € (greffe + annonce légale) |
| Optimisation fiscale | Mix rémunération/dividendes (mais cotisations TNS sur dividendes) | Stratégie SMIC + dividendes à la flat tax |
| Chômage | Non | Non (sauf contrat de travail technique) |
Keobiz
Expert-comptable en ligne
Cabinet d'expertise comptable en ligne qui suit les EURL : quatre formules en société, bilan validé inclus dès la première, chargé de mission dédié.
Demander un devis KeobizSimulation concrète à 550 €/jour
Pour un freelance facturant 550 €/jour sur 218 jours, soit un chiffre d'affaires de 119 900 € par an :
| Élément | EURL (IS) | SASU (IS) |
|---|---|---|
| Chiffre d'affaires | 119 900 € | 119 900 € |
| Frais professionnels (5 %) | - 5 995 € | - 5 995 € |
| Charges sociales | - 37 505 € | - 51 337 € |
| IS | - 6 014 € | - 16 273 € |
| IR | - 5 947 € | … |
| Dividendes nets (après flat tax 31,4 %) | 19 129 € | 45 151 € |
| Revenu net annuel | 41 886 € | 62 172 € |
| Revenu net mensuel | 3 491 € | 5 181 € |
| Écart | SASU + 20 286 €/an soit + 1 691 €/mois | |
Stratégie SASU : SMIC + dividendes (flat tax PFU 31,4 %). EURL : rémunération gérant 65 % + dividendes. Frais pro forfaitaires 5 %, 1 part fiscale, barème IR 2026.
Attention stratégie SMIC + dividendes : cette optimisation maximise le net mais réduit votre retraite (cotisations sur le SMIC uniquement), vos bulletins de paie (~ 1 400 €/mois, problématique pour un prêt immobilier) et peut être contestée par l'URSSAF si votre rémunération est jugée anormalement basse. L'EURL offre un net inférieur mais une meilleure couverture sociale sur le long terme.
Et avec votre TJM ?
Ces chiffres sont calculés pour un TJM de 550 €. Testez avec votre profil réel en 30 secondes.
Comparer SASU vs EURL avec mon TJM →Comparez avec vos propres chiffres
Cette simulation est basée sur 550 €/jour. Votre TJM et votre situation changent le résultat.
Quand choisir l'EURL ?
- Maximiser le revenu net : les charges TNS (44 %) sont inférieures aux charges assimilé-salarié SASU (~64 % du brut). L'EURL génère un net supérieur dans la majorité des cas.
- Vous êtes installé durablement : la couverture TNS (maladie, retraite de base) est correcte et vos cotisations sur dividendes alimentent vos droits à la retraite.
- Vous n'avez pas besoin du chômage : ni l'EURL ni la SASU n'ouvrent des droits, autant choisir le statut le plus rentable.
- Optimisation rémunération/dividendes : même si les dividendes EURL sont soumis aux cotisations TNS au-delà de 10 % du capital + primes d'émission + compte courant d'associé, le coût global reste inférieur à celui d'un salaire SASU.
- Budget comptable serré : pas de bulletin de paie à produire, donc un expert-comptable moins cher (~1 500 - 2 500 €/an vs 2 000 - 3 500 € en SASU).
Quand choisir la SASU ?
- Priorité à la protection sociale : affiliation au régime général (comme un salarié cadre), meilleure retraite complémentaire Agirc-Arrco, meilleures indemnités journalières.
- Stratégie dividendes à la flat tax : pour les CA élevés (> 150 000 €), la stratégie SMIC + dividendes à 31,4 % (PFU) peut être compétitive car les dividendes SASU ne supportent aucune cotisation sociale.
- Vous envisagez des associés : la SAS (SASU avec associés) offre une grande flexibilité statutaire pour accueillir des investisseurs ou partenaires.
- Image et crédibilité : certains grands comptes préfèrent travailler avec une SAS/SASU plutôt qu'une EURL. La mention « Président » est parfois mieux perçue que « Gérant ».
- Maintien des droits ARE : si vous créez votre SASU en sortie de CDI, vous pouvez maintenir vos allocations chômage tout en étant président non rémunéré (et vous verser des dividendes).
EURL ou SASU pour votre profil ?
Le simulateur compare les deux statuts sur votre TJM réel : charges, impôts, retraite et net en poche.
Comparer sur mon TJM →Point de bascule chiffré
Il n'y a pas de point de bascule. Sur notre moteur, la SASU à l'IS laisse davantage que l'EURL à l'IS à tous les niveaux de TJM : 3 324 € d'écart dès 100 €/jour, 37 851 € à 1 000 €/jour. Les deux courbes ne se croisent jamais : l'écart se creuse avec le revenu, il ne s'inverse pas.
La raison tient en une ligne, et c'est la section suivante : chez un gérant majoritaire d'EURL, les dividendes supportent les cotisations sociales. En SASU, non. Testez avec votre CA dans le simulateur.
Ce qui décide vraiment : les dividendes
La responsabilité est limitée dans les deux cas. Le capital minimum est de 1 € dans les deux cas. Les formalités de création sont quasi identiques. Ce qui sépare réellement l'EURL de la SASU tient à une seule ligne du code de la sécurité sociale : chez un gérant majoritaire, les dividendes entrent dans l'assiette des cotisations sociales. Chez un président de SASU, non.
| Ce que supporte un dividende | EURL (gérant majoritaire) | SASU (président) |
|---|---|---|
| Cotisations sociales | 44 % | aucune |
| Impôt sur le revenu | 12,8 % sur le solde | inclus dans le PFU |
| Prélèvement forfaitaire unique | … | 31,4 % |
| Total prélevé sur le dividende | 51,2 % | 31,4 % |
Environ 19,8 points d'écart, et cela s'applique à un montant qui a déjà supporté l'impôt sur les sociétés. C'est toute l'explication de l'écart de net : pas les formalités, pas l'image, pas la responsabilité. Les dividendes.
Sources : article L131-6 du code de la sécurité sociale (assiette des cotisations et seuil de 10 %) et Service-Public pour le PFU porté à 31,4 % au 1er janvier 2026 (CSG rehaussée de 1,4 point). Vérifiées le 27 août 2026.
Ce que ce chiffre vous coûte
L'avantage de la SASU n'est pas gratuit, et aucun comparatif ne le dit : il s'obtient en se versant le minimum en salaire et le reste en dividendes. Or c'est le salaire, et lui seul, qui ouvre des droits.
| À 500 €/jour | EURL | SASU « optimisée » |
|---|---|---|
| Net final | 38 262 € | 56 845 € |
| Rémunération déclarée (assiette des droits) | 41 420 € | 22 404 € |
| Retraite, indemnités journalières, prévoyance | calculées sur cette base | sur 54 % de celle-ci |
Le président de SASU qui se verse le SMIC cotise sur 54 % de ce que déclare le gérant d'EURL. Sa retraite, ses indemnités journalières en cas d'arrêt et sa prévoyance se calculent sur cette assiette réduite. L'écart de net n'est donc pas un gain sec : c'est un arbitrage entre revenu immédiat et droits différés.
Ce que ce comparatif ne modélise pas
Trois réserves, dites franchement plutôt que tues :
- L'option pour le barème. Les dividendes peuvent être imposés au barème progressif au lieu du PFU, ce qui ouvre un abattement de 40 % (article 158, 3-2° du CGI). Notre simulateur applique le régime par défaut, le PFU. Selon votre tranche marginale, l'option peut être plus avantageuse : à vérifier avec votre expert-comptable, nous ne la chiffrons pas.
- Votre capital social. Le seuil de 10 % est calculé ici sur une hypothèse de 1 000 €. Si votre capital est nettement supérieur, votre exonération l'est aussi et l'écart se resserre.
- Votre foyer fiscal. Tous les nets sont calculés pour une personne seule sans enfant. Un quotient familial différent déplace l'impôt sur le revenu, donc les deux colonnes.
Ces chiffres sortent du même moteur que notre simulateur, alimenté par des paramètres sourcés et datés. Ils ne remplacent pas l'avis d'un expert-comptable sur votre situation.
Accès au crédit immobilier
La SASU délivre des bulletins de paie, les banques les traitent comme un CDI. En EURL, pas de fiche de paie, les banques demandent généralement 3 bilans positifs. Si vous prévoyez un emprunt dans les 2 ans, la SASU facilite l'obtention du crédit.
La stratégie de transition
La plupart des freelances suivent un parcours progressif :
- Démarrer en auto-entrepreneur : zéro coût de création, comptabilité ultra-simple, cotisations proportionnelles (25,6 % en BNC). Idéal pour tester le marché et valider son TJM.
- Basculer en société quand le CA dépasse ~83 600 €/an : c'est le plafond micro-BNC. Au-delà, l'auto-entreprise n'est plus possible. Il est même rentable de basculer dès ~60 000 € de CA grâce à la déduction des frais réels.
-
Choisir EURL ou SASU selon vos priorités :
- EURL si vous cherchez le meilleur net
- SASU si vous priorisez la protection sociale ou prévoyez des associés
- Optimiser au fil du temps : ajuster le ratio rémunération/dividendes, provisionner la CFE et l'IS, investir via la trésorerie de la société.
Conseil : faites-vous accompagner par un expert-comptable spécialisé freelance/IT pour la création de votre société. Le coût (500 - 1 000 €) est largement rentabilisé par les économies fiscales dès la première année.
Simulez votre cas
Comparez EURL et SASU avec votre propre TJM et nombre de jours.
Lancer le simulateur EURL ou SASU →Questions fréquentes
Quelles sont les charges sociales en EURL vs SASU ?
En EURL, le gérant TNS paie environ 44 % de cotisations sur sa rémunération. En SASU, le président assimilé salarié supporte ~42 % de charges patronales et ~22 % de charges salariales. En pratique, pour un même CA de 119 900 €, le net EURL est de 41 886 € contre 62 172 € en SASU.
SASU ou EURL : lequel est le plus avantageux fiscalement ?
L'EURL à l'IS génère généralement un meilleur revenu net grâce aux charges TNS plus faibles. La SASU peut devenir compétitive avec une stratégie dividendes pour les très hauts CA (> 150 000 €). L'IS est identique dans les deux cas (15 % jusqu'à 42 500 €, 25 % au-delà).
Peut-on passer de SASU à EURL ?
Oui, via une transformation de forme juridique. Cela nécessite une modification des statuts, une annonce légale et un dépôt au greffe. Comptez 500 à 1 500 € de frais. L'inverse (EURL vers SAS/SASU) est également possible. La continuité juridique est assurée : même SIREN, mêmes contrats.
Quel statut choisir pour le chômage ?
Ni l'EURL ni la SASU ne donnent droit aux allocations chômage en tant que dirigeant. Si cette protection est essentielle, considérez le portage salarial (CDI avec cotisations chômage, net d'environ 50 384 €/an pour un TJM de 550 €). En SASU, le maintien de l'ARE est possible en cas de création post-CDI (président non rémunéré + dividendes).
Aidez les freelances à mieux négocier
Le baromètre TJM s'appuie sur 21 174 observations collectées sur les 12 derniers mois. Plus il y en a, plus les données sont fiables. Contribuez en 30 secondes, c'est anonyme.
Contribuez au benchmark →
Dougs
Expert-comptable en ligne
Compta 100% en ligne avec un vrai expert-comptable. À partir de 49 €/mois HT en entreprise individuelle, 79 €/mois HT en société. Un mois offert, sans engagement.
Essayer Dougs (1er mois offert)Les informations fournies sur TJMètre sont données à titre indicatif et ne constituent pas un conseil fiscal, juridique ou comptable. Elles ne se substituent pas à l'avis d'un professionnel qualifié (expert-comptable, avocat). TJMètre ne peut être tenu responsable des décisions prises sur la base de ces informations.
SASU ou EURL : la réponse dépend de vos chiffres
La comparaison ci-dessus vaut en général. Le bon choix, lui, dépend de votre chiffre d'affaires, de vos dividendes, de votre foyer fiscal, et l'écart entre les deux se chiffre souvent en milliers d'euros par an.
Ces calculs s'arrêtent au choix du statut. Le bilan de situation va là où ils ne vont pas : le partage optimal entre rémunération et dividendes, les frais que vous pouvez réellement déduire et que vous ne déduisez pas, et un plan d'action daté sur vos propres chiffres.
Le gain annuel est calculé et affiché avant tout paiement. Vous voyez le montant d'abord, vous décidez ensuite. S'il n'y a rien à gagner, rien ne vous est proposé.
Calculer mon gain annuel →Calcul gratuit et sans compte. Le dossier complet, si vous le voulez ensuite, est à 19,99 € TTC, paiement unique, sans abonnement.
Autres questions fréquentes
Peut-on passer de SASU à EURL ou inversement ?
La transformation directe SASU vers EURL (ou l'inverse) est possible mais implique un changement de forme juridique avec modification des statuts, publication d'une annonce légale et formalités au greffe. Le coût est d'environ 500 à 1 500 € avec un avocat ou expert-comptable. Il est plus simple de bien choisir dès le départ, ou de commencer en auto-entrepreneur puis de créer la bonne structure au moment du dépassement du plafond.
SASU ou EURL pour un freelance informatique ?
Pour le revenu net seul, c'est la SASU, à tous les niveaux de TJM que nous avons testés. L'écart va de 3 300 € par an à 100 €/jour à près de 38 000 € à 1 000 €/jour, et il se creuse au lieu de s'inverser. La raison est unique : chez un gérant majoritaire d'EURL, les dividendes supportent les cotisations sociales (44 %), alors qu'en SASU ils relèvent du seul PFU (31,4 %). Mais cet avantage s'obtient en se versant le SMIC, donc en cotisant sur une assiette bien plus faible : le gain immédiat se paie en retraite et en indemnités journalières.
Quelles sont les différences de protection sociale entre SASU et EURL ?
Le président de SASU est assimilé salarié (régime général, retraite Agirc-Arrco, indemnités journalières cadre). Le gérant d'EURL est TNS (SSI, retraite CIPAV ou SSI, IJ plus faibles). La SASU offre une meilleure couverture maladie et retraite, mais les cotisations sont plus élevées.
SASU ou EURL : lequel choisir pour optimiser les dividendes ?
En SASU, les dividendes sont soumis à la flat tax à 31,4 % sans cotisations sociales supplémentaires, ce qui les rend attractifs pour les hauts CA. En EURL, les dividendes dépassant 10 % du capital social sont soumis aux cotisations TNS (~44 %). La stratégie SASU SMIC + dividendes est populaire, mais elle réduit vos droits retraite.